Domain e-testament.de kaufen?
Wir ziehen mit dem Projekt
e-testament.de um.
Sind Sie am Kauf der Domain
e-testament.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain e-testament.de kaufen?
Wer ist berechtigt, eine Erbschaft anzutreten, wenn der Erblasser kein Testament hinterlassen hat?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Erblassers berechtigt, die Erbschaft anzutreten. Dies sind in erster Linie die Kinder, Ehepartner und Eltern des Verstorbenen. Falls keine direkten Verwandten vorhanden sind, erben entferntere Verwandte wie Geschwister, Großeltern oder Onkel und Tanten. **
Was passiert mit einer Erbschaft, wenn der/die Erblasser/in kein Testament hinterlassen hat?
Wenn der/die Erblasser/in kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erbschaft wird dann gemäß den gesetzlichen Regelungen unter den gesetzlichen Erben aufgeteilt. Falls keine gesetzlichen Erben vorhanden sind, fällt die Erbschaft an den Staat. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange dauert der Erbschein nach testamentseröffnung?
Wie lange es dauert, bis ein Erbschein nach der Testamentseröffnung ausgestellt wird, hängt von verschiedenen Faktoren ab. In der Regel kann es einige Wochen bis Monate dauern, bis alle erforderlichen Unterlagen geprüft und bearbeitet sind. Dieser Prozess kann sich verzögern, wenn es Streitigkeiten unter den Erben gibt oder wenn komplizierte rechtliche Fragen geklärt werden müssen. Es ist ratsam, sich frühzeitig über den Ablauf und die voraussichtliche Dauer des Verfahrens zu informieren, um mögliche Verzögerungen zu vermeiden. Letztendlich ist es wichtig, Geduld zu haben und den Prozess sorgfältig zu durchlaufen, um sicherzustellen, dass der Erbschein korrekt und rechtsgültig ausgestellt wird. **
-
Was sind die rechtlichen Konsequenzen für die Erben, wenn der Erblasser kein Testament hinterlassen hat?
Wenn der Erblasser kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erben werden nach der gesetzlichen Erbfolge ermittelt und erhalten entsprechend ihren gesetzlichen Erbteilen das Erbe. Es können jedoch Streitigkeiten und Unklarheiten über die Erbfolge entstehen. **
-
Wie kann der Erblasser den Pflichtteil umgehen?
Der Erblasser kann den Pflichtteil umgehen, indem er testamentarisch verfügt, dass der Pflichtteilsberechtigte enterbt wird. Alternativ kann er auch Vermögenswerte zu Lebzeiten verschenken oder auf andere Weise übertragen, um den Pflichtteil zu reduzieren. Es ist jedoch wichtig zu beachten, dass es bestimmte gesetzliche Regelungen gibt, die verhindern, dass der Pflichtteil vollständig umgangen werden kann. **
-
Ist Vermächtnis auf Pflichtteil anrechnen?
Ist Vermächtnis auf Pflichtteil anrechnen? Diese Frage hängt von den jeweiligen gesetzlichen Bestimmungen ab, die je nach Land variieren können. In einigen Ländern wird ein Vermächtnis auf den Pflichtteil angerechnet, während es in anderen Ländern nicht angerechnet wird. Es ist wichtig, sich mit einem Rechtsanwalt oder Notar zu beraten, um Klarheit über die spezifischen Regelungen in Ihrem Land zu erhalten. Nur so können Sie sicherstellen, dass Ihre rechtlichen Ansprüche und Verpflichtungen korrekt berücksichtigt werden. **

Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
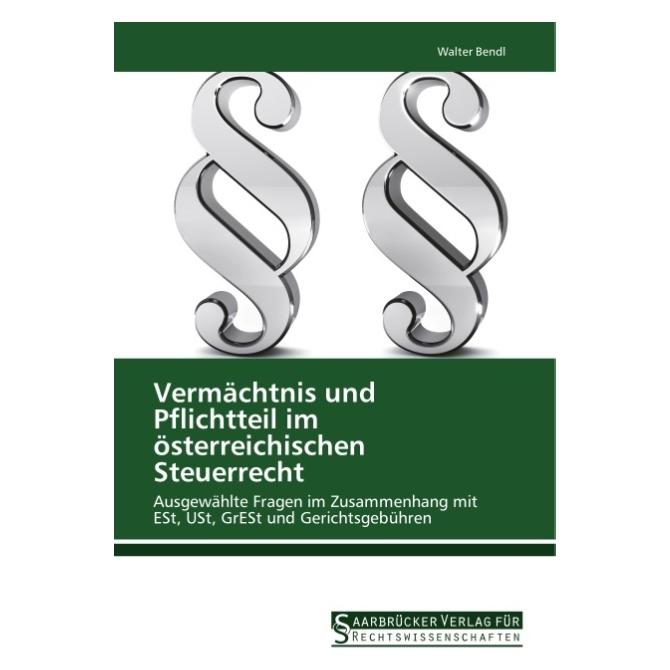
Vermächtnis und Pflichtteil im österreichischen Steuerrecht, Taschenbuch von Walter Bendl, Saarbrücker Verlag für Rechtswissenschaften,Vermächtnis Und Pflichtteil Im Österreichischen Steuerrecht, Taschenbuch Von Walter Bendl, Saarbrücker Verlag Für Rechtswissenschaften, 978-3-86194-240-5, Seitenanzahl: 8445,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist berechtigt, eine Erbschaft anzutreten, wenn der Erblasser kein Testament hinterlassen hat?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Erblassers berechtigt, die Erbschaft anzutreten. Dies sind in erster Linie die Kinder, Ehepartner und Eltern des Verstorbenen. Falls keine direkten Verwandten vorhanden sind, erben entferntere Verwandte wie Geschwister, Großeltern oder Onkel und Tanten. **
-
Was passiert mit einer Erbschaft, wenn der/die Erblasser/in kein Testament hinterlassen hat?
Wenn der/die Erblasser/in kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erbschaft wird dann gemäß den gesetzlichen Regelungen unter den gesetzlichen Erben aufgeteilt. Falls keine gesetzlichen Erben vorhanden sind, fällt die Erbschaft an den Staat. **
-
Wie lange dauert der Erbschein nach testamentseröffnung?
Wie lange es dauert, bis ein Erbschein nach der Testamentseröffnung ausgestellt wird, hängt von verschiedenen Faktoren ab. In der Regel kann es einige Wochen bis Monate dauern, bis alle erforderlichen Unterlagen geprüft und bearbeitet sind. Dieser Prozess kann sich verzögern, wenn es Streitigkeiten unter den Erben gibt oder wenn komplizierte rechtliche Fragen geklärt werden müssen. Es ist ratsam, sich frühzeitig über den Ablauf und die voraussichtliche Dauer des Verfahrens zu informieren, um mögliche Verzögerungen zu vermeiden. Letztendlich ist es wichtig, Geduld zu haben und den Prozess sorgfältig zu durchlaufen, um sicherzustellen, dass der Erbschein korrekt und rechtsgültig ausgestellt wird. **
-
Was sind die rechtlichen Konsequenzen für die Erben, wenn der Erblasser kein Testament hinterlassen hat?
Wenn der Erblasser kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erben werden nach der gesetzlichen Erbfolge ermittelt und erhalten entsprechend ihren gesetzlichen Erbteilen das Erbe. Es können jedoch Streitigkeiten und Unklarheiten über die Erbfolge entstehen. **
Ähnliche Suchbegriffe für Steuerrecht
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Betriebsaufspaltung im Steuerrecht unter Berücksichtigung der erbschaft- und schenkungsteuerlichen Folgen, Taschenbuch von Melina Bernardini,Die Betriebsaufspaltung Im Steuerrecht Unter Berücksichtigung Der Erbschaft- Und Schenkungsteuerlichen Folgen, Taschenbuch Von Melina Bernardini, Grin, 978-3-346-44489-9, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Sanierungsgewinn im Steuerrecht, Fachbücher von Katja-E. Koke"Der Sanierungsgewinn im Steuerrecht" bietet eine umfassende Analyse der Sanierungstauglichkeit der Steuerbefreiung nach § 3a EStG. Das Fachbuch beleuchtet die aktuellen rechtlichen Rahmenbedingungen und deren verfassungsrechtliche Implikationen. Verfasst von der Autorin Katja-E. Koke, richtet sich das Werk an Fachleute aus den Bereichen Wirtschaft und Recht, die sich mit den komplexen Aspekten der Steuerbefreiung im Kontext von Sanierungsmassnahmen auseinandersetzen möchten. Die klare Struktur und die fundierte Argumentation machen es zu einem wertvollen Nachschlagewerk für Praktiker und Wissenschaftler gleichermassen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Inhalts, während die Veröffentlichung im Jahr 2026 die Aktualität der Informationen gewährleistet. Das Buch ist in deutscher Sprache verfasst und stammt aus den Niederlanden.84,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann der Erblasser den Pflichtteil umgehen?
Der Erblasser kann den Pflichtteil umgehen, indem er testamentarisch verfügt, dass der Pflichtteilsberechtigte enterbt wird. Alternativ kann er auch Vermögenswerte zu Lebzeiten verschenken oder auf andere Weise übertragen, um den Pflichtteil zu reduzieren. Es ist jedoch wichtig zu beachten, dass es bestimmte gesetzliche Regelungen gibt, die verhindern, dass der Pflichtteil vollständig umgangen werden kann. **
-
Ist Vermächtnis auf Pflichtteil anrechnen?
Ist Vermächtnis auf Pflichtteil anrechnen? Diese Frage hängt von den jeweiligen gesetzlichen Bestimmungen ab, die je nach Land variieren können. In einigen Ländern wird ein Vermächtnis auf den Pflichtteil angerechnet, während es in anderen Ländern nicht angerechnet wird. Es ist wichtig, sich mit einem Rechtsanwalt oder Notar zu beraten, um Klarheit über die spezifischen Regelungen in Ihrem Land zu erhalten. Nur so können Sie sicherstellen, dass Ihre rechtlichen Ansprüche und Verpflichtungen korrekt berücksichtigt werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.